海外旅行保険は必要?クレジットカード付帯との違いと選び方
海外旅行保険は必要なのか、クレジットカード付帯の保険だけで足りるのか。旅行前に迷いやすいポイントです。
答えは、まず手持ちのカードが今回の旅行で使えるかを確認し、補償が不足するなら別途保険を検討すること。この記事では、カード付帯との違いと、確認する順番をわかりやすく紹介します。
海外旅行保険は必要?まずは「補償が使えるか」を確認
海外では病気やけがの治療費だけでなく、入院時の移送や家族の渡航に費用がかかることがあります。カード付帯の保険が今回の旅行に適用され、補償内容も十分なら、別途加入するかどうかはその内容を踏まえて判断できます。
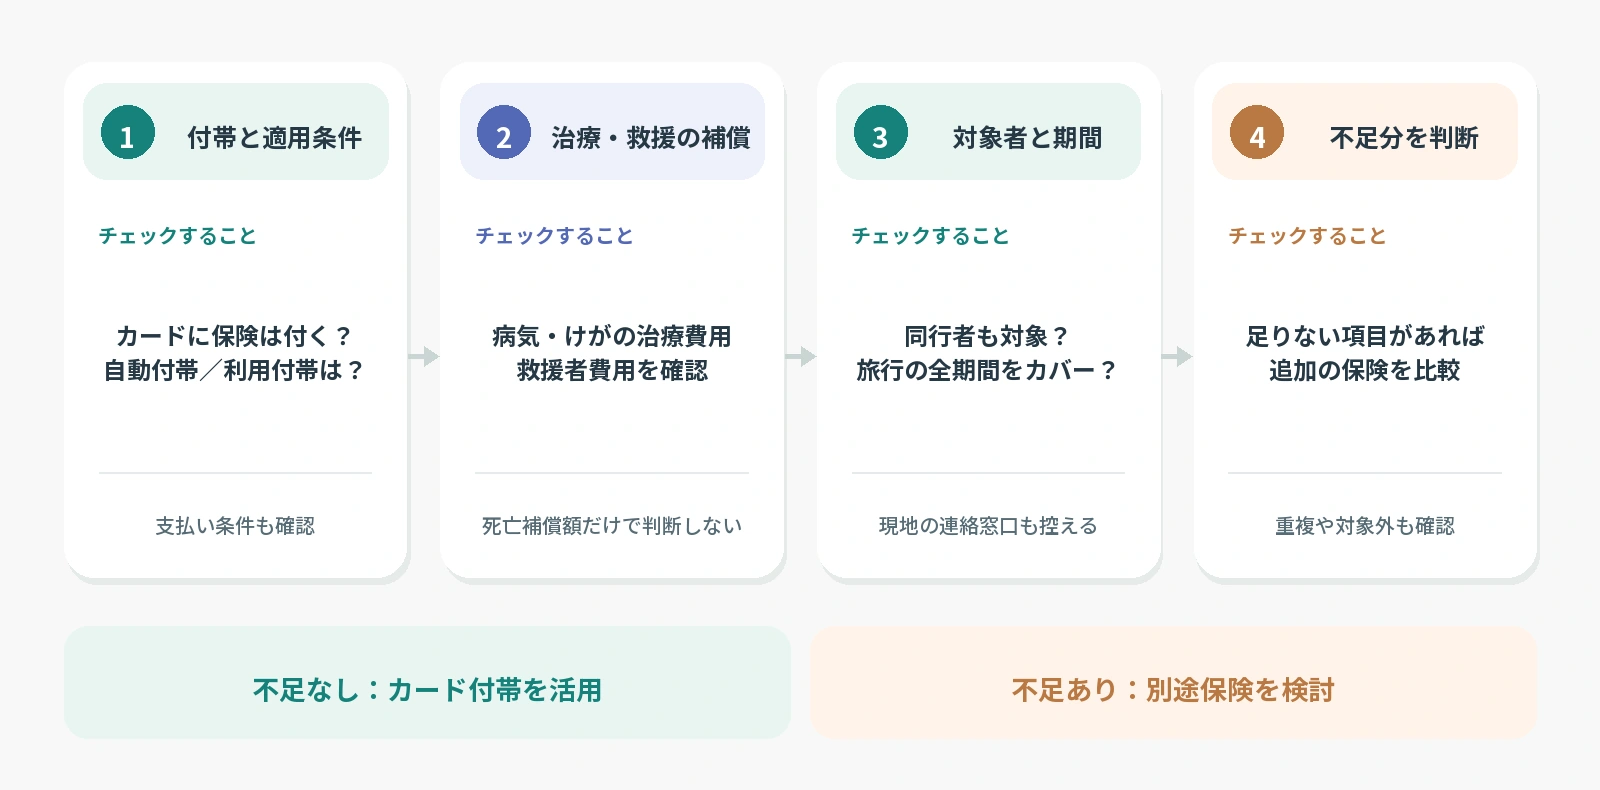
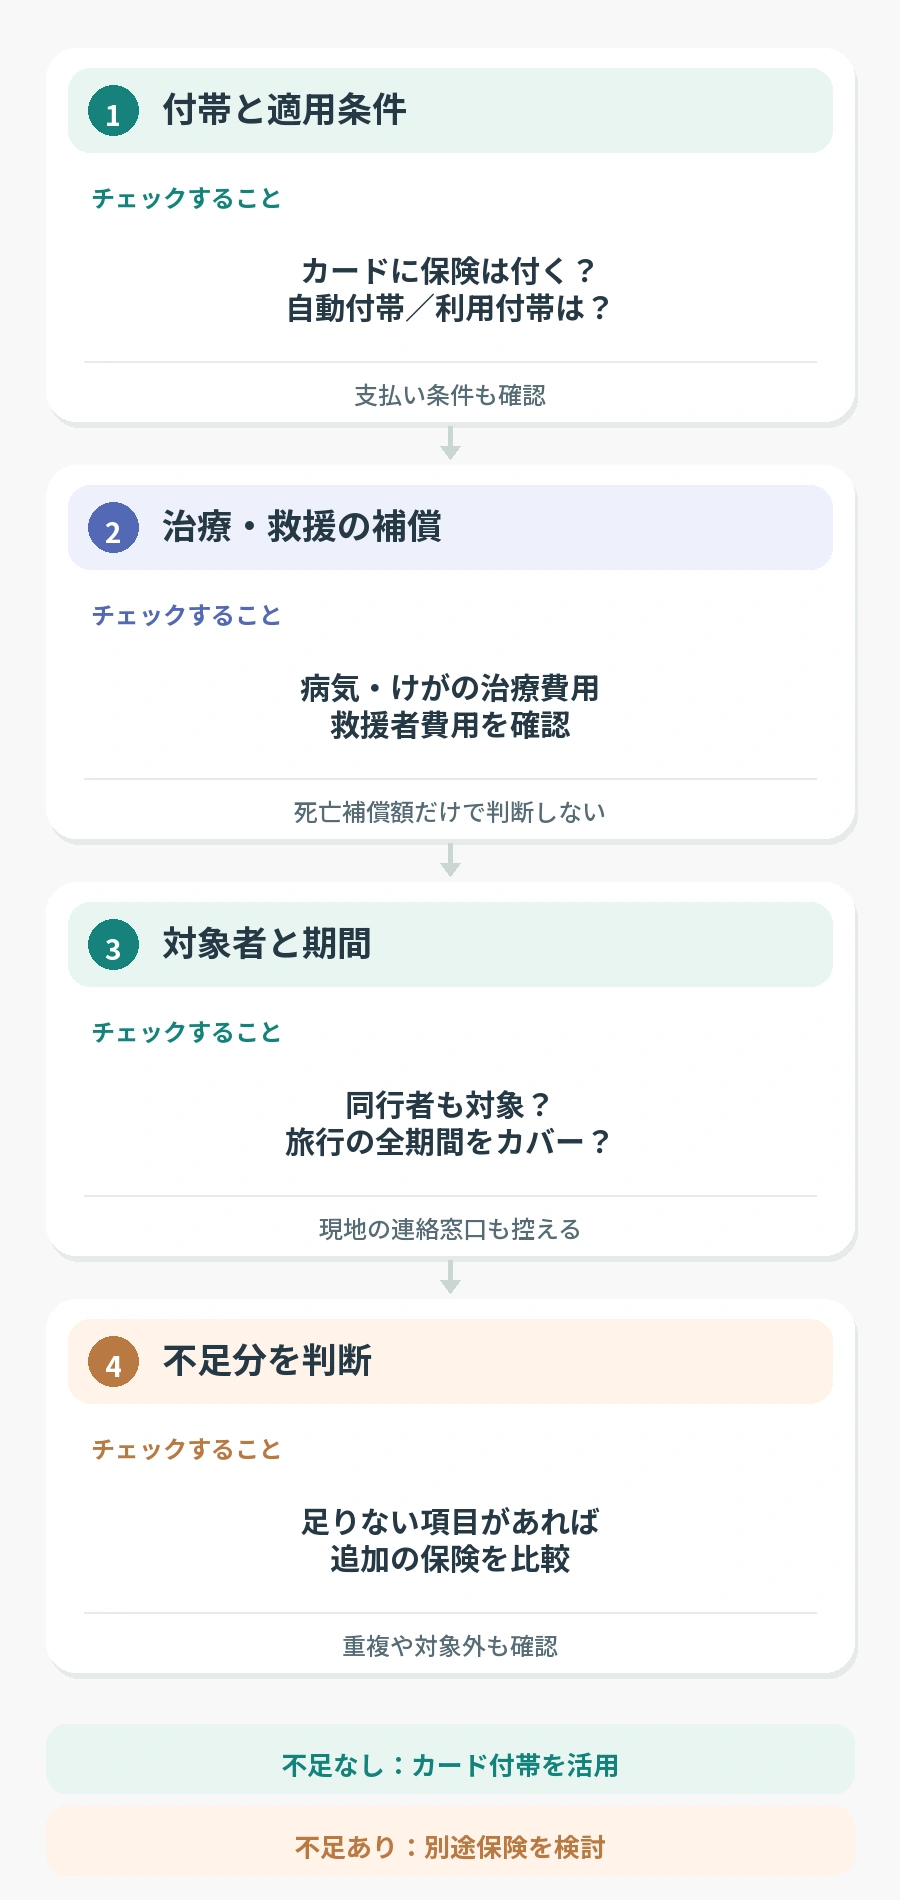
判断の順番は、まずカード付帯保険が今回の旅行に適用されるか、次に病気・けがの治療費用と救援者費用は十分か、最後に同行者や滞在期間も対象か、の3段階です。不足する補償があれば、別途契約して補う方法があります。
**「傷害死亡・後遺障害は最大○千万円」という表示だけでは、病気の治療費用を判断できません。**項目ごとの保険金額を見ましょう。
クレジットカード付帯保険と別途加入する保険の違い
どちらも海外旅行中のトラブルに備える保険ですが、適用条件や補償内容は契約ごとに異なります。
| 比較項目 | クレジットカード付帯保険 | 別途加入する海外旅行保険 |
|---|---|---|
| 申し込み・費用 | カードのサービスとして付帯。保険料の別途支払いは通常不要 | 旅行に合わせて契約し、保険料を支払う |
| 適用条件 | 自動付帯・利用付帯など、カードごとの条件を確認 | 契約する人、旅行期間、補償開始日などを確認 |
| 補償内容 | 金額・項目・対象者はカードごとに異なる | 商品によってプランや必要な補償を選べる |
| 向いている使い方 | 条件を満たし、必要な補償が足りているときに活用 | カードにない補償や不足する部分を補う |
この表は一般的な比較です。実際の補償額や対象となる事故は商品ごとに異なります。カード会社の付帯保険案内と、保険商品の重要事項説明書・約款で確認しましょう。
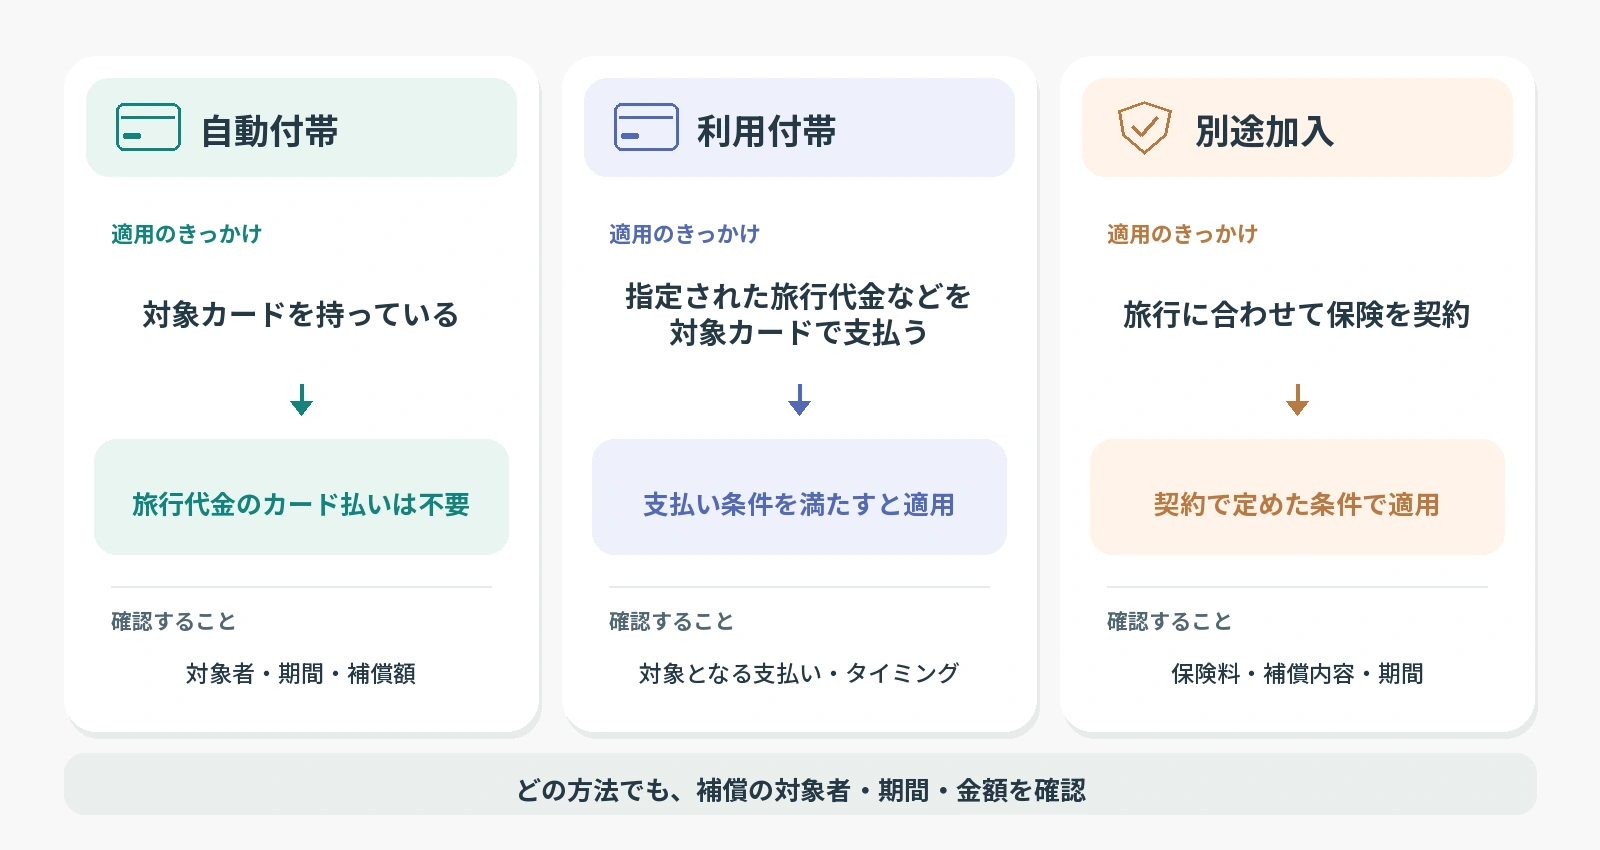
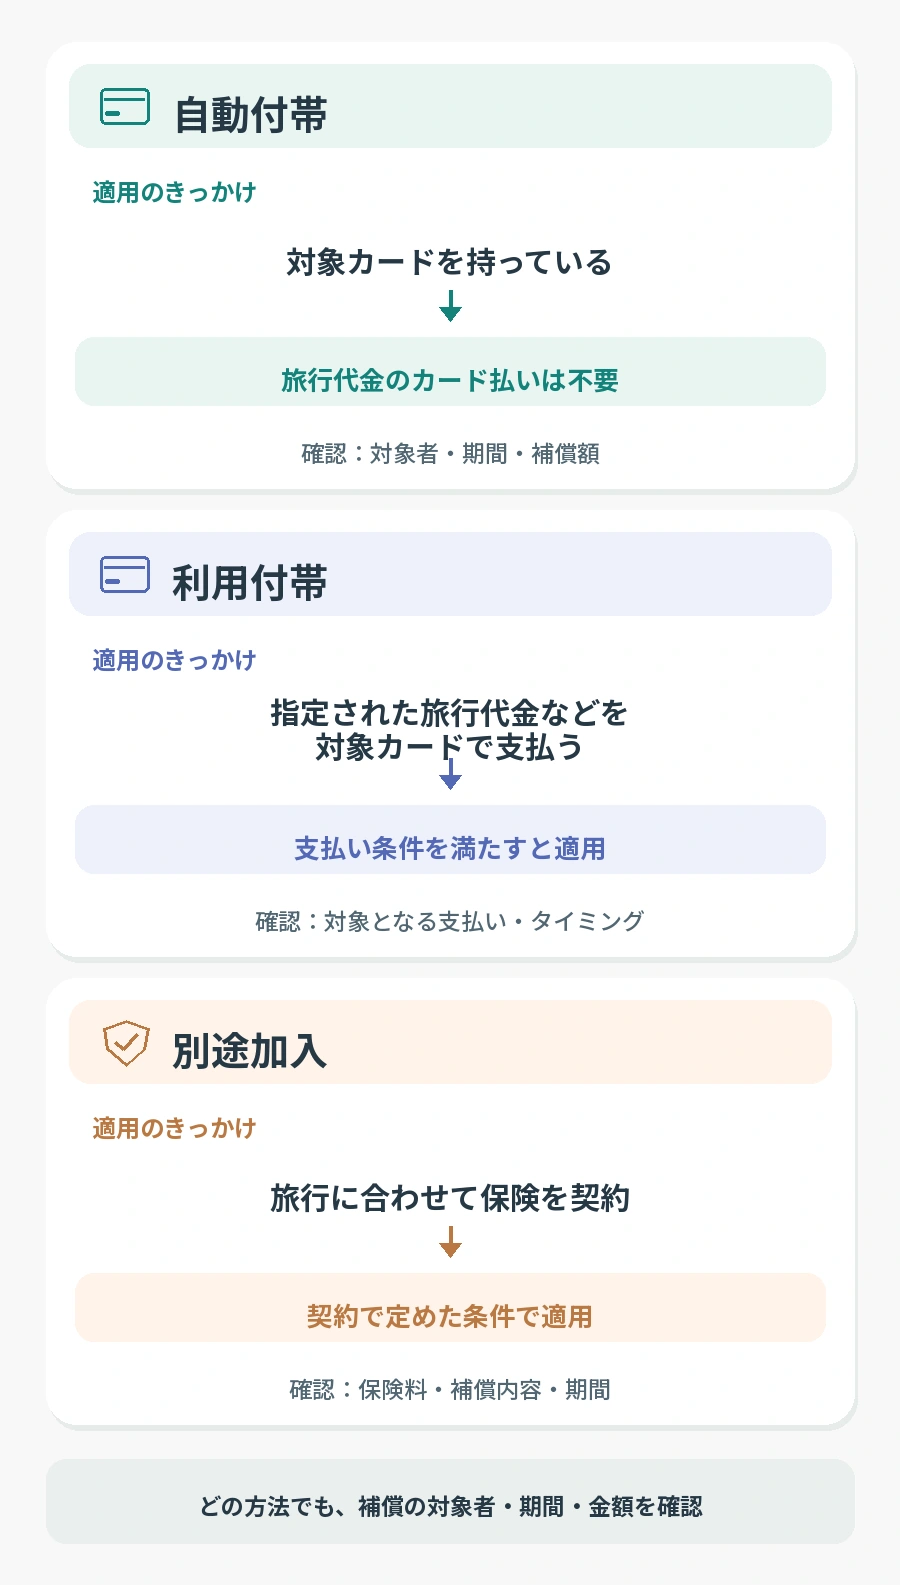
自動付帯はカードを持っていることが適用の基本
自動付帯は、旅行代金をそのカードで支払うことを条件とせず、対象カードを保有することで適用される仕組みです。補償対象者や期間、金額はカードごとの規定を確認してください。
利用付帯は指定された支払い条件を満たす必要がある
利用付帯では、カード会社が指定する旅行代金や公共交通機関の料金などを、対象カードで支払うことが条件になります。ホテル代や現地での買い物が条件に含まれるとは限りません。対象となる支払い、支払う時期、補償が始まるタイミングをカードごとの規定で確認しましょう。
海外旅行保険を選ぶときに確認したい5つのポイント
1.病気・けがの治療費用と救援者費用
最初に見るのは「疾病治療費用」「傷害治療費用」「救援者費用」または「治療・救援費用」です。診療・入院のほか、必要な移送や家族が駆けつける費用にどこまで対応するか確認します。金額に一律の正解はないため、渡航先、滞在日数、予定する活動、手持ちの保険をもとに判断しましょう。
2.家族など同行者が対象になるか
カード名義人と一緒に行く家族でも、自動的に全員が対象とは限りません。「家族カード」と「家族特約」は条件が異なります。同行者それぞれの年齢、続柄、旅行代金の支払い条件を確認してください。
3.旅行期間と補償が始まるタイミング
カード付帯保険には補償期間の上限がある場合があります。別途契約する場合も、出発日から帰宅日まで予定した期間と契約上の補償期間が合うか確認しましょう。長期滞在や複数国を巡る旅では、期間と対象地域を特に丁寧に見てください。
4.現地での相談と医療費の支払い方法
24時間の日本語窓口や、医療機関でのキャッシュレス診療に対応する商品もあります。ただし、キャッシュレス対応は提携病院や利用条件に左右され、利用できない場合は一時的な立て替えが必要です。渡航先から連絡できる窓口と、受診前に連絡すべきかを控えておきましょう。
5.旅行スタイルに必要な補償と対象外の条件
携行品損害、賠償責任、航空機遅延などは商品によって付帯の有無や支払条件が違います。高価な機材を持参するなら携行品の対象物と1点あたりの限度額も確認しましょう。持病の悪化、歯科治療、妊娠・出産に関係する医療、危険度の高い活動には対象外や特約の条件があるため、該当する人は契約前に保険会社に確認してください。
航空機の遅延費用を補償する項目があっても、旅行の自己都合キャンセルまで自動的に補償されるわけではありません。予約を取り消す費用に備えたい場合は、旅行キャンセル費用の補償を別に確認します。
カード付帯だけで足りる?判断の進め方
カード付帯だけで足りるかどうかは、今回の旅行に適用される補償の中身で判断しましょう。
- カード会社の公式ページで、海外旅行保険の有無と自動付帯・利用付帯を調べる。
- 利用付帯なら、対象の支払いを済ませたか、決済明細や予約記録で確認する。
- 疾病・傷害の治療費用、救援者費用、同行者、期間、サポートを照らし合わせる。
- 不足があれば、必要な項目を補える海外旅行保険を比較して契約する。
カードの条件を満たし、補償内容にも納得できるなら、カード付帯保険を活用する判断ができます。一方、適用の有無が不明なとき、治療・救援の補償が足りないと感じるとき、同行者が対象外のときは、出発前に別途保険を検討しましょう。
**複数の保険があっても、治療費用などを実際にかかった費用より多く受け取ることはできません。**補償額を合算して不足分に備えられる場合もありますが、請求方法や事故ごとの限度額は契約の規定を確認してください。
海外旅行保険に関するよくある質問
短い旅行でも保険は必要?
旅行が短くても病気やけがの可能性はあります。日数だけで決めず、カード付帯を含む補償の適用条件と治療・救援費用を確認してください。
日本の健康保険があれば、海外旅行保険は不要?
日本の公的医療保険には、条件を満たせば帰国後などに申請できる「海外療養費」の制度があります。ただし、日本国内の保険診療に基づく額で計算されるため、現地で支払った額がそのまま戻る制度ではありません。現地での支払いにも備える必要があります。
カード付帯と別途加入する保険を併用できる?
併用できます。ただし、治療費用や賠償責任などは、両方の契約から実際の損害額を超えて受け取ることはできません。重複した補償と不足する補償を整理して選びましょう。
まとめ|手持ちの補償を確認してから不足分を選ぼう
海外旅行保険が必要か迷ったら、まずカード付帯保険の適用条件・治療費用・救援者費用・対象者・期間を確認しましょう。その内容で今回の旅行に備えられるかを考え、不足する部分があれば別途加入を検討するのが実用的です。
保険の連絡先と契約内容は、出発前にスマートフォンで見られる状態にしておくと、現地で必要になったときに確認しやすくなります。